EMI Calculator Investment Tool

Mga screenshot
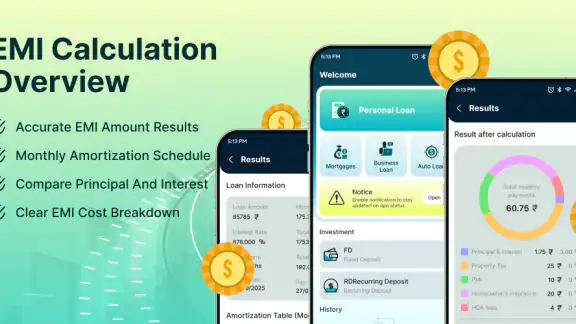
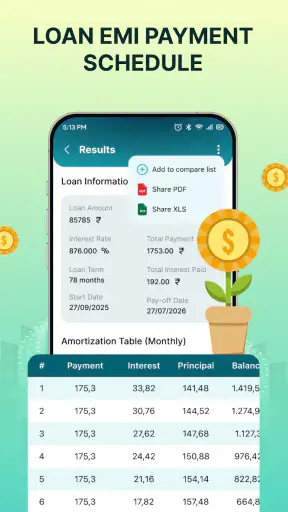
Mga detalye
- Rating
- 16.00 mga review
- Bersyon
- 1.0.1
- Developer
- INFINITY UV, INC.
Pagsusuri ni Norviv
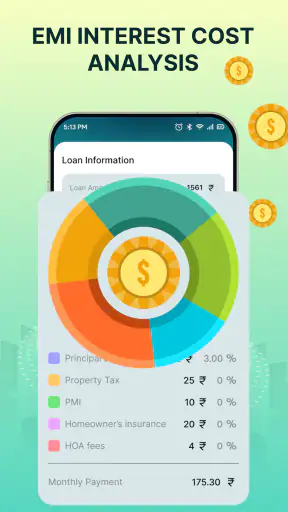
Kapag may pinag-iisipan akong hulugang gamit, pautang, o simpleng investment, mas gusto kong makita muna ang epekto ng mga numero bago ako magpasya. Dito ko nakita ang silbi ng EMI Calculator Investment Tool: isa itong libreng app sa kategoryang pampinansya na tumutulong magtantya ng EMI at mga halaga ng pamumuhunan sa pamamagitan ng mga calculator. Hindi ito kapalit ng payo mula sa bangko o financial adviser, pero praktikal itong unang hakbang kapag gusto kong ayusin ang isang desisyon gamit ang malinaw na tantiya.
Ang unang impresyon ko ay diretso ang layunin nito. Hindi ito app na kailangang paglaanan ng mahabang pag-aaral bago magamit. Sa halip, inilalagay ko ang mga numerong alam ko, tinitingnan ang resulta, at inuulit ang kalkulasyon kapag may binago akong halaga. Para sa isang taong nagba-budget sa bahay, iyon ang mahalaga: mabilis na paghahambing bago makipag-usap sa lender, seller, o kasama sa pamilya.
Kapaki-pakinabang sa bahay kapag kailangang magdesisyon nang sabay-sabay
Mas nagiging interesante ang app kapag ginagamit sa shared device. Halimbawa, may mag-asawang nag-iisip kung kaya ba nilang kumuha ng bagong appliance sa hulugan habang binabayaran pa ang ibang gastusin. Maaaring gamitin ng isa ang calculator para sa unang presyo, habang ang isa naman ay naglalagay ng mas malaking down payment o ibang termino. Hindi kailangang umasa sa isang mabilis na hula; puwedeng iharap ang ilang posibleng sitwasyon at pag-usapan kung alin ang mas komportable sa buwanang budget.
Sa ganitong gamit, hindi ko tinitingnan ang isang lumabas na halaga bilang “tamang sagot” agad. Mas kapaki-pakinabang ang paulit-ulit na paghahambing. Kapag binago ko ang principal, interes, o haba ng hulugan, nakikita ko kung aling bahagi ng desisyon ang pinakamalaking nakaaapekto sa tinatayang bayad. Ito ang isa sa mga hindi agad makikita sa maikling store description: ang tunay na halaga ng calculator ay nasa pagbuo ng mga senaryo, hindi sa isang beses na paglalagay ng numero.
Sa isang ordinaryong sitwasyon, maaaring may gustong bumili ng laptop para sa trabaho o pag-aaral. Sa halip na itanong lang kung “magkano bawat buwan,” mas maingat kong ginagamit ang app para ihambing ang mas murang unit, mas malaking paunang bayad, at mas maikling panahon ng pagbabayad. Pagkatapos, saka ko tinitingnan kung ang tinatayang hulog ay kasya pa rin kapag isinama ang pagkain, kuryente, pamasahe, at iba pang obligasyon. Hindi ginagawa ng app ang buong household budget, pero tinutulungan nitong maging mas konkreto ang isang malaking bahagi ng desisyon.
May gamit din ito sa magkasamang pagplano ng maliit na investment. Maaaring magpasok ng paunang halaga at regular na dagdag, pagkatapos ay tingnan kung paano nagbabago ang inaasahang resulta kapag iba ang panahon o rate. Dito kailangan kong maging maingat: ang resulta ay pagtatantiya lamang. Hindi nito ginagawang garantiya ang isang projection, kaya hindi ko gagamitin ang numerong lumabas para mangako ng kita sa ibang tao.
Mas malinaw ang papel ng bawat taong gumagamit
Sa shared-device setup, mahalagang malaman kung sino ang naglagay ng mga numero. Ang app ay calculator, hindi ko ito itinuturing na personal financial record o opisyal na kasunduan ng pamilya. Kung ginagamit ito ng dalawang tao, mas maayos na sabihin muna kung ang pinag-uusapan ay sariling loan, pinagsasaluhang gastusin, o hypothetical na halimbawa. Kung hindi, madaling mapagkamalan ng susunod na gagamit na ang nakikita niyang halaga ay para sa kanya.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Ang praktikal kong paraan ay gumawa ng malinaw na verbal boundary: “Ito ay kalkulasyon para sa appliance,” o “Ito ay projection lamang para sa investment.” Dahil walang dahilan para ituring ang isang calculator screen bilang final approval, dapat pa ring balikan ang aktuwal na terms ng lender o investment provider. Kasama rito ang fees, penalties, insurance, processing charges, at iba pang kondisyon na maaaring hindi kasama sa simpleng mathematical estimate.
Kung ginagamit sa iisang telepono ng magulang at anak, hindi ko ipapasa sa bata ang desisyong pinansyal dahil lang kaya niyang pindutin ang mga field. Ang edad na 3+ ay nagsasaad na ang app ay may content rating na angkop sa malawak na audience, pero hindi iyon nangangahulugang handa na ang isang bata na umunawa ng utang, interes, o investment risk. Para sa akin, ang rating ay tungkol sa pagiging angkop ng content, hindi pahintulot na magdesisyon ang menor de edad tungkol sa pera.
Sa ganitong sitwasyon, mas mabuting gawing learning tool ang calculator. Maaaring ipakita ng nakatatanda kung bakit lumalaki ang kabuuang bayad kapag humahaba ang termino, o bakit hindi pareho ang “mababang buwanang hulog” at “mababang kabuuang gastos.” Ang ganitong pag-uusap ang nagbibigay ng konteksto na hindi maibibigay ng resulta ng calculator nang mag-isa.
Setup na mabilis, pero kailangan ng maingat na pag-input
Gumagana ang app sa mga device na may Android 8.0 o mas bago, kaya dapat munang tingnan ang operating system ng telepono bago ito piliing gamitin. Ang kasalukuyang bersyon ay 1.0.1, at ang developer nito ay INFINITY UV, INC. Dahil simple ang pangunahing gawain, hindi ko inaasahang mangangailangan ito ng mahabang onboarding bago makapagsimula. Ang mas malaking hamon ay hindi ang pag-install kundi ang pagkuha ng tamang inputs.
Kapag nagkakamali ako sa principal, interest rate, o payment period, maayos man ang pagkakalkula, mali pa rin ang magiging batayan. Kaya bago mag-type, hinihiwalay ko ang tatlong bagay: presyo o halagang uutangin, anumang paunang bayad, at aktuwal na halagang isasailalim sa financing. Maraming user ang naglalagay ng buong presyo kahit may down payment, kaya nagmumukhang mas mataas ang hulog kaysa sa tunay na dapat tantyahin.
Isa pang mahalagang tip ay ang paggamit ng consistent na unit. Kung ang rate na hawak ko ay annual pero ang calculator ay nangangailangan ng ibang paraan ng pag-input, hindi ko basta ipinapalagay na pareho ang interpretasyon. Tinitingnan ko muna ang label ng field at pagkatapos ay kinukumpara ang lumabas sa dokumento ng lender. Ang app ay mahusay para sa mabilis na scenario testing, pero hindi nito awtomatikong inaayos ang maling kahulugan ng isang rate.
May trade-off din sa pagiging simple. Dahil nakatuon ito sa calculator workflow, hindi ko ito ginagamit bilang kapalit ng spreadsheet kapag kailangan kong subaybayan ang maraming utang, due date, aktuwal na bayad, at pagbabago sa balanse. Sa spreadsheet, mas madali ang pag-iingat ng sariling history at paglalagay ng notes. Sa app, mas mabilis ang isang bagong pagtatantiya. Ang pagpili ay depende sa kailangan ko: bilis ng desisyon o mas detalyadong record-keeping.
Pagko-coordinate ng loan at investment nang hindi naghahalo ang mga layunin
Magandang gamitin ang dalawang uri ng calculator para sa magkaibang tanong. Sa EMI side, ang tanong ko ay: “Ano ang tinatayang regular na bayad kung ganito ang principal, rate, at termino?” Sa investment side naman: “Ano ang maaaring maging projection kung ganito ang initial amount, dagdag, rate, at panahon?” Kapag pinagsama ko ang dalawang tanong sa isang usapan, mas malinaw kung alin ang obligasyon at alin ang posibilidad.
Halimbawa, maaaring ikumpara ng mag-asawa ang dagdag na bayad sa mas malaking down payment laban sa halagang maaari sana nilang itabi. Hindi sinasabi ng app kung alin ang mas mabuti, pero nagbibigay ito ng dalawang numerong puwedeng pag-usapan. Ang mas malaking down payment ay maaaring magpababa ng tinatayang EMI, habang ang pag-iinvest ng parehong pera ay may sariling risk at hindi garantisado ang projection. Dito ko nakikitang mahalaga ang neutral na paggamit: calculator ang app, hindi tagapili ng financial strategy.
Para maiwasan ang kalituhan sa shared use, inuulit ko ang isang senaryo mula sa simula kapag may binago akong pangunahing assumption. Hindi ako umaasa sa memorya ng nakaraang resulta. Isinusulat ko rin sa notes ng bahay ang inputs na ginamit, gaya ng presyo, paunang bayad, rate, at panahon. Hindi ito espesyal na feature ng app; simpleng workflow ito para hindi mapagpalit ang isang loan scenario sa ibang kalkulasyon.
Ang ganitong paraan ay kapaki-pakinabang lalo na kapag may tatlong taong kasali sa desisyon, halimbawa ay mag-asawa at isang kapatid na makikihati sa bayad. Bago magkasundo, dapat pare-pareho nilang alam kung anong halaga ang tinatantya at kung sino ang sasagot sa aktuwal na bayarin. Kung hindi, maaaring maganda ang lumabas na monthly estimate pero hindi naman malinaw ang hatian. Tinutulungan ng app ang matematika, pero kailangan pa rin ng malinaw na usapan para sa responsibilidad.
Trust, privacy, at tamang pagtingin sa age rating
Hindi ko inilalagay sa calculator ang sensitibong detalye na hindi naman kailangan para makuha ang estimate. Para sa isang general calculation, sapat na ang mga numerong kailangan ng formula. Kung gagamitin ito sa harap ng ibang tao, iniiwasan kong ilagay ang personal account number, identification details, o anumang impormasyong hindi kailangan. Ang mahalaga ay ang prinsipyo: huwag gawing dahilan ang isang simpleng financial tool para ibahagi ang mas maraming personal data kaysa kinakailangan.
Sa bahay, may pagkakaiba ang transparency at sapilitang pagbabahagi. Maaaring ipakita ng mag-asawa ang assumptions ng isang pinagsasaluhang loan, pero hindi ibig sabihin na kailangang makita ng bawat gumagamit ang lahat ng personal na kalkulasyon ng isa pa. Dahil ang app ay maaaring gamitin sa isang shared phone, mas ligtas na isara ang screen pagkatapos gamitin at huwag iwanang nakikita ang mga halagang maaaring magdulot ng hindi pagkakaunawaan.
Ang rating na 3+ ay nakatutulong para malaman na hindi ito nakatuon sa mature o mapanganib na entertainment content. Gayunman, ang financial literacy ay ibang usapin. Kung ipapagamit ko ito sa isang bata, sasamahan ko siya at ipapaliwanag ko ang pagkakaiba ng estimate, aktuwal na kontrata, at risk. Para sa teenager na nag-aaral ng budgeting, makabuluhan itong visual aid. Para sa bata na hindi pa nauunawaan ang porsiyento at utang, mas mainam ang gabay ng nakatatanda kaysa malayang paggamit.
May isa ring trust issue sa investment calculator: madaling isipin na ang mas malaking projected value ay mas magandang opsyon. Hindi ko iyon tinatanggap nang walang tanong. Tinitingnan ko kung anong rate ang ginamit, gaano katagal ang panahon, at kung realistic ba ang regular na contribution. Kapag masyadong maganda ang projection, ginagamit ko iyon bilang paanyaya para magtanong pa, hindi bilang dahilan para maglabas agad ng pera.
Sino ang makikinabang at sino ang mas mabuting pumili ng iba
Pinakamahusay ang app para sa taong gustong gumawa ng mabilis na “what if” calculations bago bumili, mangutang, o magplano ng ipon. Magagamit ito ng empleyadong nagbabalak kumuha ng hulugang gamit, mag-asawang nag-aayos ng household purchase, o beginner na gustong makita ang epekto ng regular na investment contribution. Malaking tulong din ito sa taong ayaw munang gumawa ng komplikadong spreadsheet para sa isang simpleng tanong.
Hindi ko naman ito irerekomenda bilang nag-iisang tool sa taong may maraming sabay-sabay na loan, variable rates, irregular payments, refinancing, o komplikadong investment portfolio. Sa ganitong kaso, mas mahusay ang spreadsheet o dedicated finance app na may transaction history, reminders, amortization details, at mas detalyadong record. Kung ang kailangan ay official quotation, approval, o legal na computation mula sa provider, doon pa rin dapat pumunta sa mismong institusyon.
Hindi rin ito ang tamang sagot para sa taong umaasang awtomatikong sasabihin ng app kung kaya niya ang isang utang. Ang affordability ay hindi lang nakabatay sa EMI. Kailangan kong isama ang emergency fund, existing obligations, pagbabago ng kita, at mga gastusing hindi regular. Maaaring mababa ang isang tinatayang hulog pero mabigat pa rin kapag isinabay sa iba pang responsibilidad sa bahay.
Sa kabilang banda, kung ang kailangan ko ay mabilis na pangalawang opinyon sa isang numerong sinabi ng seller o kaibigan, mas praktikal ito kaysa mental math. Maaari kong palitan ang assumptions sa harap nila at ipakitang nagbabago ang resulta kapag nag-iba ang termino o paunang bayad. Ang ganitong transparency ay mas kapaki-pakinabang kaysa pagtanggap agad sa isang nakahandang monthly figure.
Ang praktikal kong hatol para sa paggamit ng sambahayan
Sa karanasan ko, ang pinakamalakas na punto ng EMI Calculator Investment Tool ay ang kakayahan nitong gawing mas konkreto ang usapan tungkol sa hulugan at investment projection. Libre ito, may average rating na 4.3 mula sa humigit-kumulang 2.6 libong ratings, at umabot na sa mahigit 500 libong installs, kaya malinaw na may malawak itong interes. Hindi ko ginagamit ang mga bilang na iyon bilang garantiya ng kalidad, pero nagbibigay ang mga ito ng ideya na hindi ito isang tool na iilan lamang ang nakatuklas.
Gusto ko rin na puwede itong magsilbing neutral na panimula sa family discussion. Sa halip na magtalo agad kung “kaya natin” o “hindi natin kaya,” naglalagay muna kami ng assumptions at tinitingnan ang resulta. Pagkatapos, saka namin pinag-uusapan ang mga bagay na hindi kayang sukatin ng calculator: seguridad ng kita, emergency needs, risk tolerance, at kung sino ang tunay na mananagot sa bayad.
May mga limitasyon itong dapat tanggapin. Hindi sapat ang isang estimate para pumirma ng loan, at hindi sapat ang projected investment value para umasa sa kita. Kailangan kong i-verify ang terms sa aktuwal na provider at mag-ingat sa fees o kondisyon na maaaring wala sa simpleng formula. Sa shared device, kailangan ding panatilihing malinaw ang boundaries ng bawat gumagamit at huwag isipin na ang age rating ay kapalit ng financial guidance.
Sa kabuuan, irerekomenda ko ito sa isang household na nangangailangan ng mabilis at madaling calculator para sa paunang pagpaplano. Para sa isang simpleng loan comparison o basic investment scenario, sapat ang diretsong approach nito. Ngunit kung kailangan ko ng kumpletong financial management system, mas pipili ako ng spreadsheet o mas espesyal na finance app. Ang tamang paraan ng paggamit dito ay hindi ang pagsunod agad sa lumabas na numero, kundi ang paggamit nito para magtanong nang mas maayos, maghambing ng mga opsyon, at gumawa ng desisyong may mas malinaw na batayan.
Mga madalas itanong
01Ano ang EMI Calculator Investment Tool at para saan ito ginagamit?
Ang EMI Calculator Investment Tool ay isang financial calculator na tumutulong tantiyahin ang buwanang hulog o Equated Monthly Installment para sa isang loan o investment plan. Ilalagay mo lamang ang principal amount, interest rate, at panahon ng pagbabayad upang makita ang tinatayang installment, kabuuang interes, at kabuuang halagang mababayaran. Kapaki-pakinabang ito sa pagpaplano ng budget bago kumuha ng pautang o gumawa ng investment decision.
02Paano gamitin ang EMI Calculator Investment Tool para makuha ang tamang resulta?
Para magamit ito, ilagay ang halaga ng loan o investment, taunang interest rate, at loan tenure o tagal ng pagbabayad. Tiyaking tama ang unit ng panahon, gaya ng buwan o taon, dahil maaaring magbago nang malaki ang resulta kapag mali ang input. Pagkatapos kalkulahin, suriin hindi lamang ang buwanang EMI kundi pati ang kabuuang interes at total payment upang mas malinaw ang tunay na gastos.
03Tumpak ba ang mga resulta ng EMI Calculator Investment Tool?
Nagbibigay ang tool ng maaasahang pagtatantya batay sa impormasyong inilagay mo, ngunit hindi ito kapalit ng opisyal na computation mula sa bangko, lending company, o investment provider. Maaaring magkaroon ng pagkakaiba dahil sa processing fee, insurance, buwis, rounding, variable interest rate, advance payment, o iba pang singil. Gamitin ang resulta bilang gabay sa pagpaplano at kumpirmahin ang final terms sa mismong provider bago pumirma.
04Maaari ba itong gamitin para sa iba’t ibang uri ng loan at investment?
Oo, maaari itong gamitin bilang pangkalahatang calculator para sa home loan, personal loan, car loan, business financing, at ilang investment scenarios na may regular na hulog o return assumptions. Gayunman, hindi pare-pareho ang computation ng lahat ng produkto. Ang flat rate, reducing balance, variable interest, compounding frequency, at irregular contributions ay maaaring mangailangan ng ibang formula, kaya dapat alamin muna ang eksaktong terms ng iyong financial product.
05May bayad ba ang paggamit at ligtas ba ang aking financial information?
Karaniwang ginagamit ang EMI Calculator Investment Tool nang libre para sa mabilis na financial estimates, ngunit dapat mong tingnan ang aktuwal na app listing para makumpirma kung may premium feature, subscription, o advertisement. Iwasang maglagay ng sensitibong impormasyon tulad ng account number, password, PIN, o buong personal identification details. Para sa privacy, suriin ang permissions, privacy policy, at data practices ng app bago ito gamitin nang regular.


